 Команда журнала Iranco
Экология производства, сырьё какао и CBS, бенчмарк холдингов, каналы полки и тренды R&D в иранской промышленной кондитерке
Рыночный отчёт · Шоколад и печенье · Цепочка создания стоимости FMCG
Сладкий пульс продовольственной экономики: конкурентная анатомия, цепочка создания стоимости и битвы брендов в иранской индустрии шоколада и печенья
Иранская индустрия кондитерских изделий, шоколада и злаковых продуктов — один из самых сложных и развитых сегментов FMCG на Ближнем Востоке. Отчёт рассматривает экологию производства, политику сырья, бенчмарки игроков, торговые каналы и процессные инновации.
1. Экология и геополитическое преимущество иранской кондитерской отрасли
Отрасль, во многом построенная на реальном частном капитале, а не на традиционных государственных рентах, связывает международные цепочки поставок с отечественной инженерией. Пространственное развитие опирается на два хаба с разной экономической логикой.
География хабов: кластер Тебриза и Алборз–Тегеран
Восточный Азербайджан и агломерация Тебриза — историческая столица отрасли. По официальным данным, более 50% национального объёма и 55–60% экспортной выручки кондитерки приходятся на этот регион. Внутрикластерные синергии в парках вроде Шехид Салими раскрывают эффекты масштаба и горизонтальную кластеризацию — машиностроение, формы, ротогравюрная/флексопечать, картон, переработка яиц и глюкозы рядом с линиями. Близость к коридорам Кавказа и Турции и терминалу Базарган сокращает доступ к СНГ/Европе и пограничную логистику. Dadash Baradar (Aidin), Shirin Asal, Shoniz, Anata и Ghaflankuh — примеры экосистемы.
Алборз и Тегеран (специальная и старая дорога Караджа) — перерабатывающий хаб, ориентированный на потребление. Здесь расположены Farmand (Parand Chocolate), Minoo и Baraka. Преимущество — соседство с рынком столицы свыше 18 млн человек и национальной дистрибуцией; выше земля и зарплаты, но ниже оборотный запас до гипермаркетов.
Экспорт и незагруженные мощности
Экспорт достиг почти 1 млрд USD в 2016–2017; банковские ограничения, структурная инфляция и правила репатриации валюты сжали торговлю до примерно 350–400 млн USD. Номинальная мощность оборудования — около 3,4 млн т/год при фактическом выпуске около 2 млн т — почти 50% простоя, главным образом из‑за оборотного капитала, дефицита импорта по конкурентным ценам и экспортных барьеров.
Иранские продукты поставляются в 60+ стран. Ирак забирает около 45% экспорта какао-кондитерки, далее Афганистан, Пакистан, Азербайджан, Туркменистан и страны Персидского залива. При более гладком финансировании и стабильных правилах аналитики видят путь к 1,5–2 млрд USD экспорта в год.
Матрица разнообразия каталога
- Злаковые продукты и печенье: твёрдое печенье (petit beurre, digestive), мягкое ротационное, крекеры на закваске, печенье с начинкой и цельнозерновые диетические линии.
- Торты и вафли: бисквит, капкейки, рулеты, плоские и конусные вафли — простые, с кремом и с композитным покрытием.
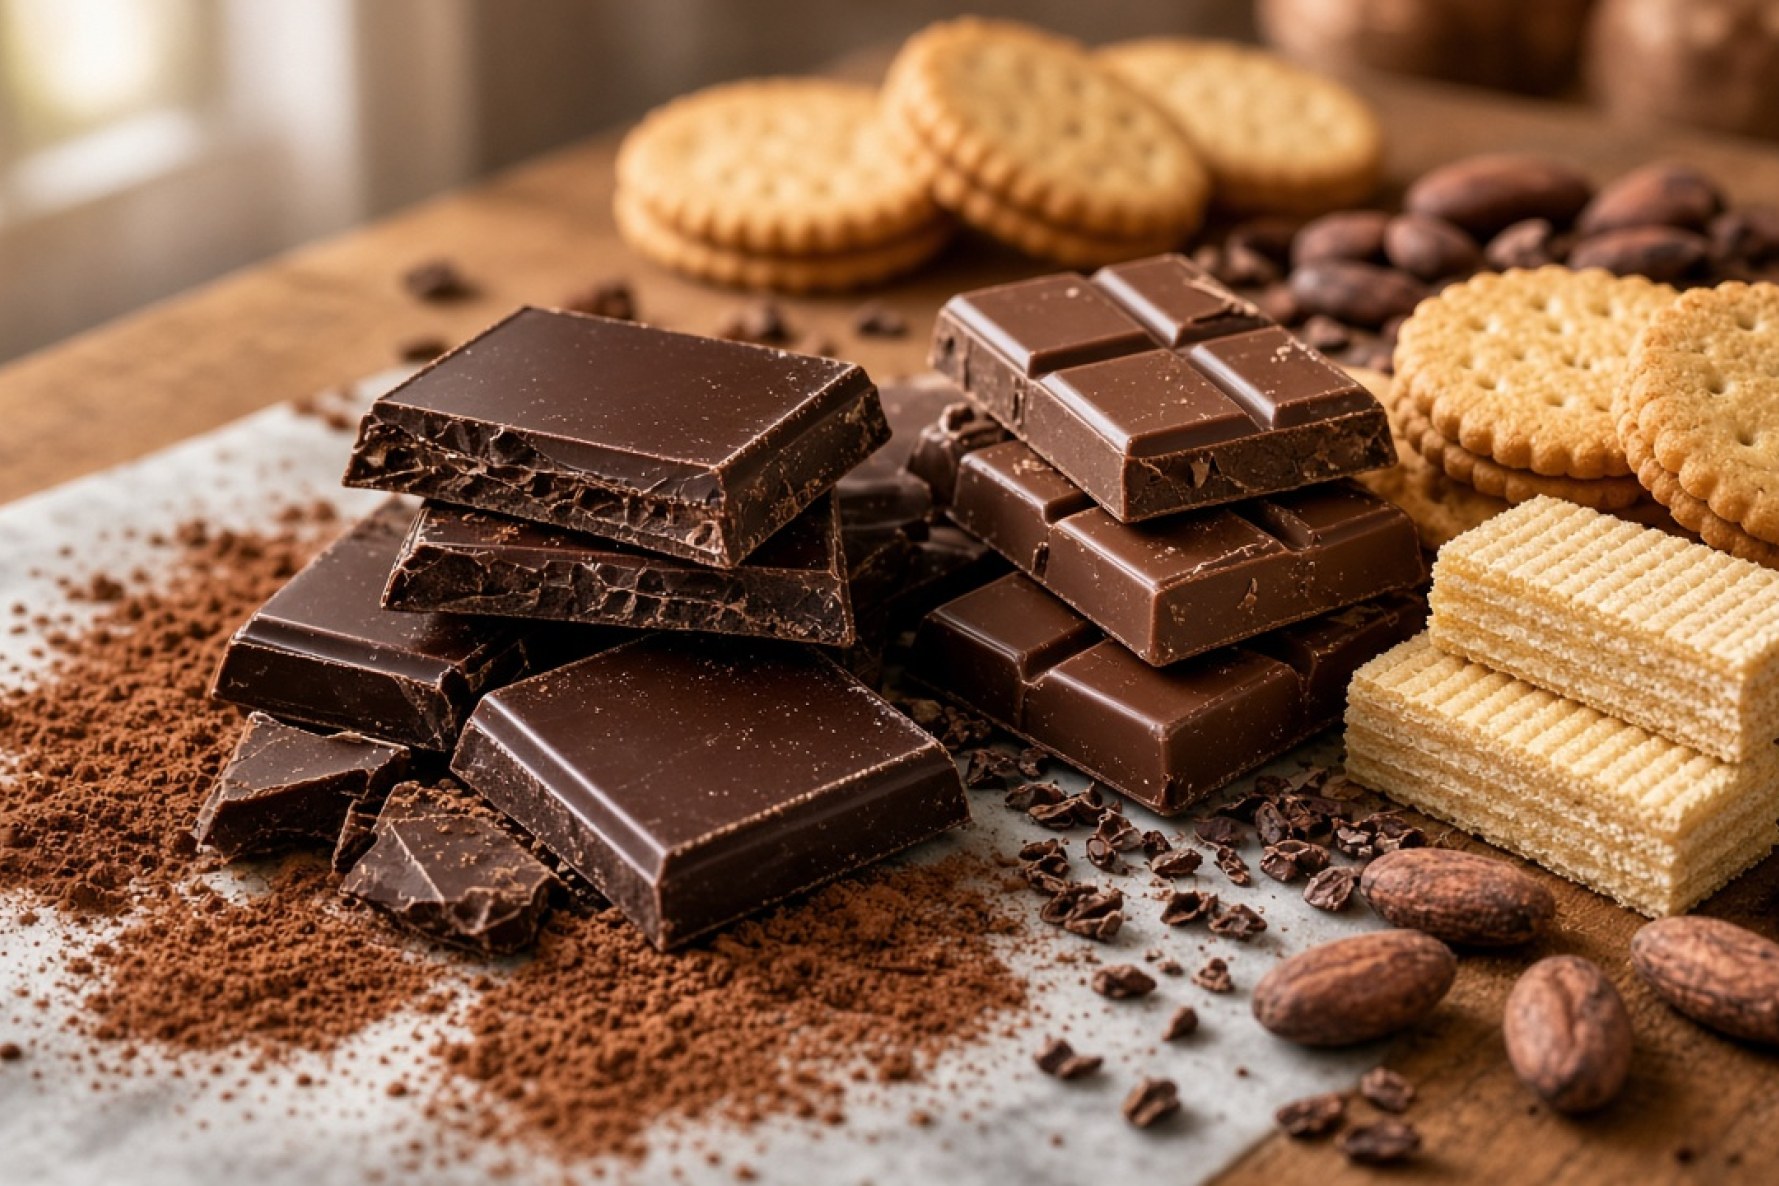
- Какао и шоколад: плитки от горького до молочного, пралине, трюфели, countlines, гостевые наборы и подарочные hardbox.
- Сахарная кондитерка: ириски на сливках/молоке, жевательные с начинкой, карамель, леденцы, желе на желатине/пектине и безсахарная драже-жвачка.
2. Узкие места цепочки поставок: сырьевые товары и базовые входы
Устойчивость маржи зависит от волатильности сырья и пищевой химии. Поток ценности формируется на стыке импорта международного сырья и внутренней переработки злаков.
Натуральный и щелочной какао-порошок
Иран не выращивает какао; бобы и производные в основном из Западной Африки (Кот-д’Ивуар, Гана — ароматный Forastero) и Юго-Восточной Азии (Индонезия, Малайзия).
| Тип | pH и цвет | Сенсорный профиль | Основное применение |
|---|---|---|---|
| Натуральный | 5.0–6.0; светлее | Резкий, фруктовый, вяжущий | Торты и печенье с разрыхлителем |
| Щелочной | 6.8–7.8 (ультрачёрный до 8.2) | Бархатистый; от красно-коричневого до чёрного | Шоколад, кремы для глазури, мороженое, десерты |
Инженерия жиров: CBS, CBR и CBE
Какао-масло чисто плавится при 34–35°C, но мировая цена, волатильность и потребность в темперировании толкают заводы к заменителям.
- CBS (Cocoa Butter Substitutes): на лауриновой основе пальмоядрового масла (PKO); крутая кривая SFC; без темперирования — охлаждающий туннель фиксирует кристаллическую форму. Несовместим с >5% какао-масла — эвтектическое размягчение и риск жирового налёта.
- CBR (Cocoa Butter Replacers): нелауриновые гидрогенизированные соя/пальма; допускает ~20% какао-масла; более жирное ощущение во рту, чем у CBS.
- CBE (Cocoa Butter Equivalents): подобраны под триглицериды POP/POS/SOS; 100% смешиваются с какао-маслом; нужно темперирование; премиальный шоколад.
Либерализация муки, сахар и ценовая эластичность
Отмена льготного курса и освобождение цен на промышленную муку кратно подняли её стоимость; мука — 40–60% злаковых рецептур, поэтому COGS вырос. Биржевой сахар, колебания валют и сезонность тростника/свёклы, плюс инфляция плёнок BOPP/OPP, активировали эластичность спроса. Заводы перешли к shrinkflation и даунтрейдингу для защиты денежного потока.
3. Конкурентный бенчмарк ведущих холдингов
Рынок — сбалансированный олигополия: преимущество строится на качестве продукта, стратегии цепочки создания стоимости, контроле каналов и технологии линий.
| Группа | Портфель и сегмент | Дистрибуция | Дифференциация | Оцен. доля |
|---|---|---|---|---|
| Shirin Asal | 1000+ SKU; шоколад, печенье, вафли, торты, ириски, желе | Национальные фургоны + собственные магазины | Полная вертикальная интеграция (какао, печать, сахарный тростник) | 20–25% промышленной кондитерки |
| Farmand (Parand) | Премиальные плитки, завтрак-крем, желе-порошки, карамель, десерты | Национальный опт; фокус на гипер/супермаркеты | Реология крема; конширование и микронное измельчение | 15–18% плиток и завтрак-крема |
| Dadash Baradar (Aidin) | Ириски с начинкой, карамель, леденцы, подарочный шоколад, печенье | Провинциальные агенты + эксклюзивные магазины | Знания кристаллизации сахарозы; линии DE/CH | 15–20% ирисок и фасованного шоколада |
| Minoo | Sagheh Talaei, petit beurre, крекеры, слойки, многослойный торт | Ghasem Iran (90 тыс.+ точек) | Высокоскоростная выпечка злаков; ностальгический вкус | 25–30% базового печенья и крекеров |
| Vitana | Детское печенье Madar, wellness, digestive, вафли, тарты | Дистрибуция Vitana + современная полка | Каспийская мегафабрика; автоматическое дозирование | 40%+ детского (Madar) печенья |
Доминируют два пути к победе: вертикальная интеграция от фермы/боба до розницы (Shirin Asal) и специализированная дифференциация в высокомаржинальных рецептурах (Farmand в завтрак-креме; Minoo в базовом печенье).
4. Полочная стратегия и розничные каналы
Битвы брендов идут в пределах десятков сантиметров на уровне глаз покупателя. Дистрибуция сместилась от традиционных фургонов к омниканалу, перенося власть от производителей к менеджерам полки.
- Плата за листинг: высокие сборы за новый SKU; барьер для мелких заводов.
- Торцевые стойки: аукцион места в конце ряда к Nowruz и Yalda; стимулирует импульсные покупки.
- Планограммы на уровне глаз: высота 130–160 см; постоянные мерчендайзеры защищают «золотые» полки.
Фирменные магазины одного бренда
Франчайзинговые сети Shirin Asal (и частично Aidin) — форвардная интеграция: ежедневная наличность вместо чеков на 60–120 дней, срез 15–25% оптовой маржи, живая площадка для NPD и более сильный люксовый бренд.
5. НИОКР, фокус на здоровье и технология линий
Парадигма смещается от «калорийных бомб» из рафинированных углеводов к функциональным снекам: тёмный шоколад 60–96%, протеиновые батончики с 20–35% WPC/соевого изолята и замена сахарозы изомальтом и стевией.
- Непрерывное конширование: циклы партий 24–48 часов сокращены до менее 4 часов; лучшая однородность текстуры и энергопотребление.
- Автоматическое темперирование: зародыши формы V (бета); охлаждение около 27°C и повторный нагрев около 31°C для блеска и контроля bloom.
- Cold Seal flo-pack: бесшовная запайка без нагрева свыше 800 шт/мин защищает какао-покрытия.
6. FAQ для коммерческих и инвестиционных команд
Какую долю стоимости занимают CBS и какао-порошок?
В иранском формовочном компаунде жир обычно 30–35% по массе и 40–50% стоимости BOM. Какао-порошок 8–15% по массе и 20–28% по стоимости; остальное — сахар, сухое молоко, сыворотка и лецитин (<0,4%).
Почему бренды Тебриза лидируют в СНГ и Ираке?
Близость транзита и меньший тепловой ущерб; языковая и вкусовая близость; гибкое контрактное производство; сети расчётов риал–динар в свободных зонах, смягчающие формальные банковские санкции.
CBS для формования и облицовки — в чём разница?
Формование: выше SFC при 20–25°C для хруста и усадки при извлечении из формы. Облицовка: ниже сухих веществ и вязкость расплава для тонкого ровного слоя; гибкость после охлаждения против трещин и отслоения.
Барьеры экспорта люксовых hardbox в Персидский залив?
Ограниченная холодная логистика с онлайн-логгерами; пробелы в качестве печатного/пищевого картона (много импорта); отставание брендовой ценности от швейцарских/бельгийских/ливанских марок; правила Halal/GSO, включая лимиты трансжиров.
7. Стратегический прогноз и роль Iranco
На фоне инфляции сырья и ослабления покупательной способности среднего класса чистый масштаб и дешёвая цена теряют преимущество. Победители десятилетия будут реверс-инжинирить стоимость ингредиентов, повышать энергоэффективность печей/линий и сочетать продвинутую переработку с более здоровыми однопорционными упаковками.
- Ингредиенты: натуральный/щелочной какао, CBS для формования и облицовки со стабильным SFC, специальная мука, кондитерский сахар, изомальт и стевия.
- Оборудование: непрерывное конширование, автоматическое темперирование, экструзия и Cold Seal flo-pack.
- B2B-сеть: объединённые заказы, ниже торговые издержки и экспортные каналы на Ближний Восток, в залив и Центральную Азию.
Закупки, НИОКР и основатели могут использовать коммерческий портал Iranco, чтобы ужесточить снабжение и нарастить региональную долю.
Избранное Продуктs
Related Статьи